Langfristig Vermögen aufbauen

Ihre Ziele. Ihre Anlagestrategie.

Wir verbinden langfristige Wachstumschancen mit defensiven Anlagen. Wie stark beide Bereiche gewichtet werden, hängt von Ihren Zielen, Ihrem Anlagehorizont und Ihrer Risikobereitschaft ab.

Persönliche Beratung Klare Kosten Regelbasierte Überprüfung

Das passende Verhältnis hängt von Ihrer persönlichen Situation ab.

Zwei Aufgaben im Portfolio

01
Renditeorientierte AnlagenAktien eröffnen langfristige Wachstumschancen. Dafür müssen Anleger zwischenzeitlich auch deutliche Kursschwankungen aushalten können.
02
Defensive AnlagenDefensive Anlagen sollen Schwankungen begrenzen, Liquidität sichern und das Portfolio in schwierigen Marktphasen stabilisieren.
Das passende Verhältnis entdecken→

01 — Warum langfristig investieren?

Zeit ist kein Nebendetail. Sie ist ein Teil der Strategie.

Regelmäßiges Sparen, breite Streuung und ein ausreichend langer Anlagehorizont können helfen, einzelne Marktphasen einzuordnen. Chancen gibt es nicht ohne Schwankungen – deshalb muss die Strategie auch in unruhigen Zeiten zu Ihnen passen.

Früh beginnenErträge können über lange Zeiträume selbst wieder Erträge erwirtschaften.
Regelmäßig investierenEin Sparplan verteilt Käufe über viele Marktphasen.
Schwankungen einplanenZwischenzeitliche Verluste sind möglich und dürfen Ihren Plan nicht überfordern.

„Gute Geldanlage beginnt nicht mit einem Produkt.

Sie beginnt mit der Frage, was Ihr Vermögen für Sie leisten soll.“

Christian Zapp

04 — So funktioniert unsere Investmentstrategie

Robust aufgestellt – nicht von einer einzigen Idee abhängig.

Wir verbinden globale Aktienmärkte mit stabilisierenden Anlageklassen. Die Auswahl bleibt mit zehn Fondsbausteinen bewusst überschaubar, damit jede Position einen klaren Zweck erfüllt.

01

Breit gestreut

Globale Aktienfonds ergänzen wir um Europa und Schwellenländer. Core und Value sowie große und kleinere Unternehmen sorgen für unterschiedliche Renditetreiber.

02

Stabilität eingeplant

Der ODDO-Geldmarktfonds und ein ETF auf kurzlaufende deutsche Staatsanleihen bilden den defensiven Anteil. Beide können schwanken und bieten keine Kapitalgarantie. Gold ergänzt als schwankender Sachwertbaustein; Goldminenaktien sind keine sichere Goldanlage.

03

Diszipliniert gesteuert

Ein regelmäßiges Rebalancing führt die Gewichtung zurück zum vereinbarten Rahmen – sachlich, nachvollziehbar und ohne hektisches Markt-Timing.

02 · Weltweit heißt nicht automatisch ausgewogen

MSCI World: weltweit investiert – aber rund 73 % USA.

Der MSCI World ist eine bewährte Grundlage für die weltweite Aktienanlage und lässt sich mit kostengünstigen ETFs abbilden. Er umfasst ausschließlich Industrieländer, keine Schwellenländer. Rund 73 % entfallen auf US-Unternehmen; hinzu kommt eine hohe Konzentration auf wenige große Technologiekonzerne, insbesondere die Magnificent Seven.

MSCI World · Industrieländer ≈ 73 % USA

≈ 27 % übrige Industrieländer
Indexgewichtung · 30.09.2026

ZAPP · klassischer Aktienanteil ≈ 45 % USA

≈ 55 % übrige Regionen, inkl. Schwellenländer
Geplante Gewichtung · 22.10.2026

Quelle: MSCI World Factsheet, 30.09.2026 (USA: 72,94 %, gerundet 73 %). ZAPP: bisherige Modellplanung, keine gemessene aktuelle Fondsquote. Gold, Goldminen und defensive Anlagen sind aus der regionalen Aktienquote ausgeschlossen. Gewichte können sich ändern.

03 · Unsere Antwort

Weniger Abhängigkeit von den USA. Mehr Vielfalt im Portfolio.

Unsere ZAPP-Strategie verteilt das Aktienkapital bewusst breiter auf Regionen, Unternehmensgrößen und Anlagestile. Neben großen Unternehmen berücksichtigen wir gezielt kleinere Unternehmen, günstig bewertete Aktien sowie Schwellenländer.

Nicht möglichst viele Fonds sind entscheidend, sondern eine durchdachte Verteilung der tatsächlichen Risiken.

Core + Value Marktbreite und Bewertung verbindenGroß + Klein Kleinere Unternehmen gezielt ergänzenIndustrie- + Schwellenländer Regionen bewusst breiter gewichten

Breitere regionale Streuung kann Konzentrationsrisiken verringern. Sie schließt Marktrisiken und Verluste nicht aus und garantiert keine geringeren Verluste als der MSCI World.

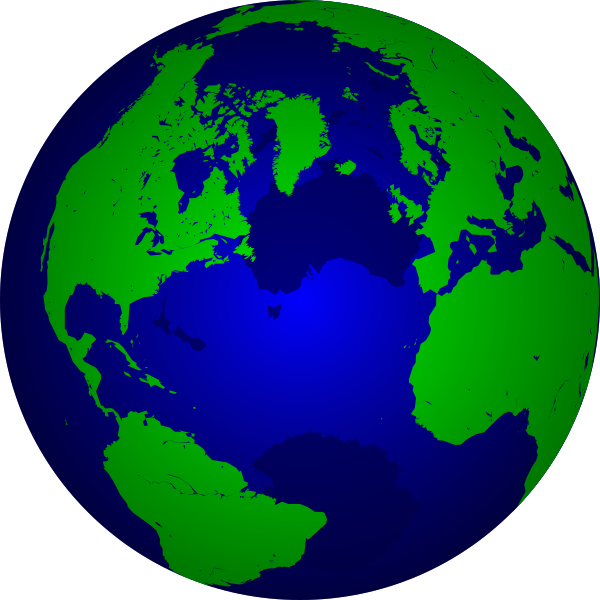
Globus mit erkennbaren Kontinenten und Ländergrenzen≈ 98 %des Weltaktienmarkts außerhalb Deutschlands
gegenüber
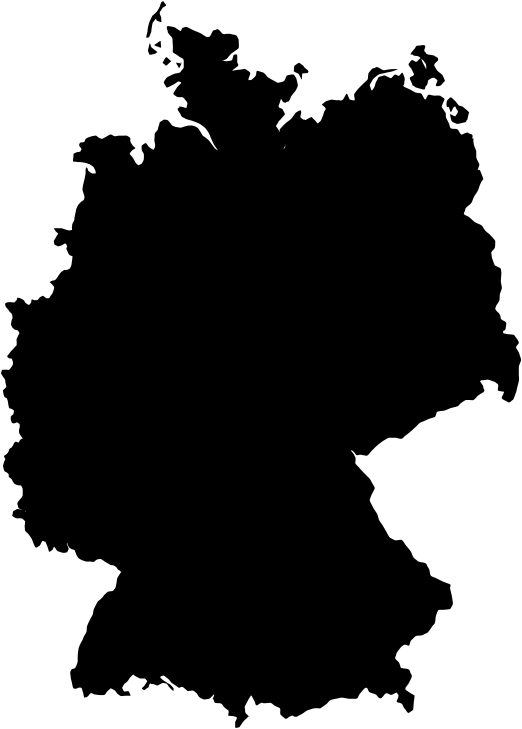
Geografischer Umriss DeutschlandsDE≈ 2 %Deutschland

01 · Über Deutschland hinausdenken

Wer nur in Deutschland investiert, lässt rund 98 % des Weltaktienmarktes außen vor.

Deutsche Unternehmen sind nur ein kleiner Teil des weltweiten Aktienmarktes. Wer ausschließlich auf Deutschland setzt, verzichtet auf zahlreiche Unternehmen, Branchen und Wachstumschancen anderer Regionen.

Rund 2 % Deutschland, rund 98 % übrige Welt: gerundete Größenordnung der investierbaren globalen Aktienmarktkapitalisierung.

Stand 30.09.2026: ca. 1,81 %, berechnet aus der streubesitzbereinigten Marktkapitalisierung des MSCI Germany im Verhältnis zum MSCI ACWI. Näherung für große und mittlere Unternehmen in Industrie- und Schwellenländern, nicht sämtliche börsennotierten Unternehmen.

Unsere Portfolios

Entdecken Sie unsere Portfolios

Von wachstumsorientiert bis defensiv: Wählen Sie eine Aufteilung und entdecken Sie, wie sich Chancen und Risiken verändern. Die Portfolios dienen als Orientierung und Ausgangspunkt für Ihre individuelle Anlagestrategie.

Renditeorientierter Anteil bündelt langfristige Wachstumschancen und höhere Schwankungen.

Defensiver Anteil soll Liquidität bereitstellen und die Schwankungen des Gesamtportfolios begrenzen.

70 / 30Offensiv / defensiv
AktienGoldGoldminenDefensiv

Gewähltes Modellportfolio

Wachstum 70 / 30

70 % offensive Bausteine treffen auf 30 % defensive Bausteine.

Historischer Rückblick – 70/30

Wie entwickelten sich vergleichbare Anlagemischungen historisch?

Anlagezeitraum: 20 Jahre

AVP-Vergleichsmischung: 70 % internationale Aktienfonds und 30 % internationale Rentenfonds.

Zeitraum wählen:
Bestes Ergebnis+13,7 % p. a.
Durchschnittliche Rendite7,1 % p. a.
Schlechtestes Ergebnis+2,0 % p. a.

Wichtig: Die historischen Vergleichsmischungen sind nicht mit den heutigen ZAPP-Portfolios identisch.

Datengrundlage und Einschränkungen +

Historische Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Datenreihe ab 01.01.1976; ein genauer Endstichtag ist in der AVP-Vorlage nicht genannt. Berechnungsstand: unveränderte AVP-Vergleichsdaten aus internationalen Aktien- und Rentenfondsindizes. Die Werte wurden nicht mit den Fonds oder Gewichten des ZAPP-Modellportfolios Master V49 zurückgerechnet.

Konkrete ZusammensetzungFondsbausteine und GewichtungGesamt 100 %

Die dargestellten Modellportfolios sind unverbindliche Muster und keine Anlageempfehlung. Das passende Verhältnis, die konkrete Fondsauswahl und der Einstiegsweg werden erst auf Grundlage der persönlichen Situation, Ziele, Kenntnisse, Erfahrungen, Risikobereitschaft und Verlusttragfähigkeit festgelegt. Zur historischen AVP-Ansicht · Zum ausführlichen Risiko- und Anlagehinweis

Investmentgrundsätze

Warum wir so investieren

Unsere Strategie folgt langfristigen Anlagegrundsätzen – nicht kurzfristigen Börsenprognosen.

Warum Aktien?

Aktien beteiligen Anleger am wirtschaftlichen Erfolg von Unternehmen. Langfristig bieten sie Chancen auf Vermögenswachstum und den Erhalt beziehungsweise Ausbau der Kaufkraft. Zwischenzeitliche Rückgänge gehören dazu.

Eine historische Auswertung realer US-Aktienrenditen von Taunus Trust weist für die dort untersuchten 20-Jahres-Zeiträume positive Ergebnisse aus. Das ist eine historische Beobachtung für den untersuchten US-Markt und keine Garantie. Originalgrafik: Taunus Trust, Fondsletter Oktober 2026.

Warum Sachwerte?

Hohe Staatsverschuldung, Inflation und mögliche Währungsabwertung sind Risiken für langfristige Geldanlagen. Aktien und Gold können unterschiedliche Beiträge leisten. Einen sicheren Inflationsschutz bietet jedoch keine Anlageklasse.

Warum weltweit investieren?

Weltweit investieren – und dabei Länder- und Unternehmensrisiken bewusst verteilen. Drei Gedanken erklären unseren Ansatz.

Die USA bleiben ein wichtiger Bestandteil. Wirtschaftswachstum führt nicht automatisch zu höheren Aktienrenditen; unsere Gewichtung dient der Diversifikation und ist keine Prognose regionaler Gewinner.

Warum auch Schwellenländer?

In vielen Schwellenländern wachsen Unternehmen, Kapitalmärkte und wirtschaftliche Bedeutung. Wir möchten daran teilhaben, ohne auf einzelne Länder oder Wachstumsprognosen zu setzen.

Warum kurze Zinsbindungen?

Bei steigenden Marktzinsen können langlaufende Anleihen deutlich an Wert verlieren. Deshalb setzen wir im defensiven Portfolio derzeit auf hohe Liquidität und geringe Zinsempfindlichkeit.

Warum begrenzen wir Investmentkosten?

Kosten mindern den Anlageerfolg Jahr für Jahr. Deshalb bevorzugen wir transparente, kosteneffiziente Fonds und ETFs sowie systematische Investmentstrategien.

Warum wir regelmäßig nachjustieren – Rebalancing?
Wann ist der richtige Einstiegszeitpunkt?

Historisch war der Soforteinstieg häufig im Vorteil. Ein schrittweiser Einstieg kann dennoch sinnvoll sein, wenn er besser zur persönlichen Risikobereitschaft passt.

Historische Ergebnisse aller Modellportfolios anzeigenHistorische Ergebnisse ausblenden

Historische Einordnung

Was Aktienquote und Anlagedauer verändern

Die AVP-Auswertung zeigt Aktienquoten von 100 bis 10 Prozent und alle sieben Anlagezeiträume. Wählen Sie eine Laufzeit; die historische Übersicht startet mit 20 Jahren. Keine Quote ist hier als Empfehlung hervorgehoben.

Hier klicken und Anlagedauer vergleichen:

Historische Werte für 20 Jahre Anlagedauer

Datengrundlage und Risiko: Die Financial Planners Group hat für diese Anlagematrix Zeitreihen der FINANZEN-Fundsanalyzer-Indizes (FVBS) „Ø Aktienfonds international“ und „Ø Rentenfonds international“ ab dem 01.01.1976 ausgewertet. Ein genauer Endstichtag ist in der Vorlage nicht genannt. Die zehn gezeigten Mischungen verwenden andere Anlagen als unsere heutigen ZAPP-Portfolios; ihre historischen Renditen sind daher keine Wertentwicklung der ZAPP-Modelle und keine Prognose. Künftige Ergebnisse können deutlich abweichen. Ausführlichen Risiko- und Anlagehinweis lesen

So lesen Sie die Zahlen

„Durchschnitt p. a.“ ist der historische Durchschnitt für die gewählte Anlagedauer. „Beste“ und „schlechteste Periode“ sind die höchsten bzw. niedrigsten annualisierten Renditen solcher Zeiträume – keine Prognosen und keine statistischen Wahrscheinlichkeitsgrenzen. Bei mehrjährigen Laufzeiten beziehen sich die Prozentwerte jeweils auf ein Jahr innerhalb der gesamten Haltedauer.

Die historische Auswertung verwendet Durchschnittsindizes internationaler Aktienfonds und internationaler Rentenfonds ab 01.01.1976. Der genaue Stichtag am Ende der Zeitreihe ist in der Vorlage nicht angegeben. Die AVP-Quoten sind historische Mischungen dieser beiden Indizes. Sie wurden nicht auf die neue Fondszuordnung oder die Modellgewichte aus Master V49 umgerechnet. Die ZAPP-Modelle enthalten weitere Bausteine wie Gold und verwenden mit ODDO-Geldmarkt und kurzlaufenden deutschen Staatsanleihen andere defensive Anlagen. Deshalb lassen sich die Werte nicht als Rendite oder Risikospanne der ZAPP-Modellportfolios übertragen. Nominale Vergangenheitswerte; künftige Renditen können abweichen, und Inflation mindert die Kaufkraft.

Datenquelle: Financial Planners Group, „Anlagematrix“, auf Basis FINANZEN Fundsanalyzer (FVBS), Indizes „Ø Aktienfonds international“ und „Ø Rentenfonds international“. Aktienquoten von 100 bis 10 Prozent für alle sieben Anlagezeiträume der bereitgestellten Matrix; grafische Aufbereitung: Robert Zapp GmbH.
Steigen Aktien stärker als defensive Anlagen, kann das Portfolio mit der Zeit risikoreicher werden als ursprünglich vereinbart. Beim Rebalancing stellen wir die gewünschte Aufteilung wieder her – beispielsweise durch den Verkauf eines Teils der stärker gestiegenen Anlagen und den Nachkauf der schwächer gewichteten.

Risiko

Weiterführende Einordnung

Vanguard beschreibt die Kontrolle der Abweichung von der Zielallokation als Kernfunktion des Rebalancings. Entscheidend ist nicht hektisches Handeln, sondern ein klarer Prüf- und Anpassungsprozess.

Unser Ansatz: regelmäßige Prüfung und nachvollziehbare Anpassung, wenn Zielstruktur, Risikorahmen oder Lebensplanung es verlangen.

Vanguard-Research lesen

Schematische Darstellung ohne historische Wertentwicklung. Die Punkte stehen für die unterschiedlichen Portfoliobausteine; ihre Größe veranschaulicht die Verschiebung der Gewichte. Wir überprüfen die Gewichtung grundsätzlich jährlich. Anpassungen erfolgen entsprechend der vereinbarten Strategie.

03 — Was könnte aus Ihrem Geld werden?

Entwicklung in Szenarien denken – nicht als Versprechen.

Einmalanlage, monatlicher Sparplan und Zeit wirken unterschiedlich zusammen. Die bestehenden historischen Darstellungen helfen bei der Einordnung; sie sind keine Prognose und berücksichtigen nicht automatisch Ihre persönlichen Kosten und Steuern.

Zinsänderungsrisiko verständlich erklärt

Steigen die Marktzinsen, fallen zunächst die Kurse bestehender Anleihen.

Neue Anleihen bieten dann höhere Zinsen. Ältere Papiere mit niedrigerem Kupon werden weniger attraktiv und müssen im Kurs nachgeben. Die Duration zeigt näherungsweise, wie empfindlich eine Anleihe oder ein Rentenfonds reagiert.

Faustformel: Zinsänderung × Duration ≈ gegenläufige Kursänderung. Kuponerträge, Veränderungen der Zinskurve und Bonitätseffekte sind dabei noch nicht berücksichtigt.

Grundlage: Anlegerinformation der US-Börsenaufsicht SEC
Beispiel: Marktzins steigt um 1 Prozentpunkt
Duration 0,5ca. −0,5 %
Duration 2ca. −2 %
Duration 7ca. −7 %
Vereinfachte Näherung vor laufenden Erträgen. Bei fallenden Zinsen wirkt der Zusammenhang grundsätzlich umgekehrt.

Interaktiver Zinsrechner

Was passiert, wenn die Zinsen steigen oder fallen?

Je höher die Duration, desto stärker reagiert der Anleihekurs.

Vereinfachte Kursnäherung

−6,0 %

Aus 10.000 Euro würden rechnerisch 9.400 Euro.

Geschätzte Kursveränderung

Vereinfachte Modellrechnung, keine Renditeprognose.

Wie funktioniert der Rechner? +

Faustformel: Kursveränderung in % ≈ −Duration × Zinsänderung in Prozentpunkten. Die Duration misst die Zinsempfindlichkeit und ist nicht mit der Restlaufzeit gleichzusetzen. Konvexität, Kupons, laufende Erträge, Kosten, Bonitätsveränderungen und weitere Einflussfaktoren bleiben unberücksichtigt.

1975 bis 2025

50 Jahre Zinsgeschichte

Umlaufrendite inländischer festverzinslicher Wertpapiere der öffentlichen Hand, Monatswerte in Prozent.

Amtliche Zeitreihen werden geladen …
Datenquellen: Deutsche Bundesbank, Umlaufrendite · Destatis, Verbraucherpreisindex. Berechnungsstand: Datenabruf beim Seitenaufruf; Darstellung bis Dezember 2025.

Nach jahrzehntelang rückläufigen Kapitalmarktzinsen setzte 2022 eine deutliche Zinswende ein. Das zeigt, warum wir Zinsänderungsrisiken bewusst begrenzen.

1980er

Hohe Zinsniveaus

Von sehr hohen Ausgangsniveaus begann ein jahrzehntelanger Rückgang der Kapitalmarktzinsen.

Bis 2021

Langer Rückenwind

Fallende Renditen stützten über viele Jahre die Kurse langlaufender Anleihen.

Ab 2021/22

Deutliche Zinswende

Inflation und geldpolitische Straffung machten das oft unterschätzte Durationsrisiko wieder sichtbar.

ZAPP-Folgerung

Zwei defensive Aufgaben

ODDO bildet den Geldmarktbaustein. Der iShares-ETF investiert in kurzlaufende deutsche Staatsanleihen. Beide reduzieren das Zinsänderungsrisiko gegenüber langen Laufzeiten, bleiben aber mit Risiken verbunden.

Der ODDO BHF Money Market dient als Geldmarktbaustein; seine laufende Verzinsung passt sich dem Geldmarktniveau an. Der iShares eb.rexx Government Germany 0-1yr ETF bündelt deutsche Staatsanleihen mit sehr kurzer Restlaufzeit und kann trotz kurzer Duration Kursschwankungen zeigen. Beide Bausteine sind weder risikofrei noch kapitalgarantiert. Sie können anders abschneiden als die historischen Rentenfonds der AVP-Matrix.

Renditedreiecke

Der Einstiegszeitpunkt zählt. Die Anlagedauer zählt meistens mehr.

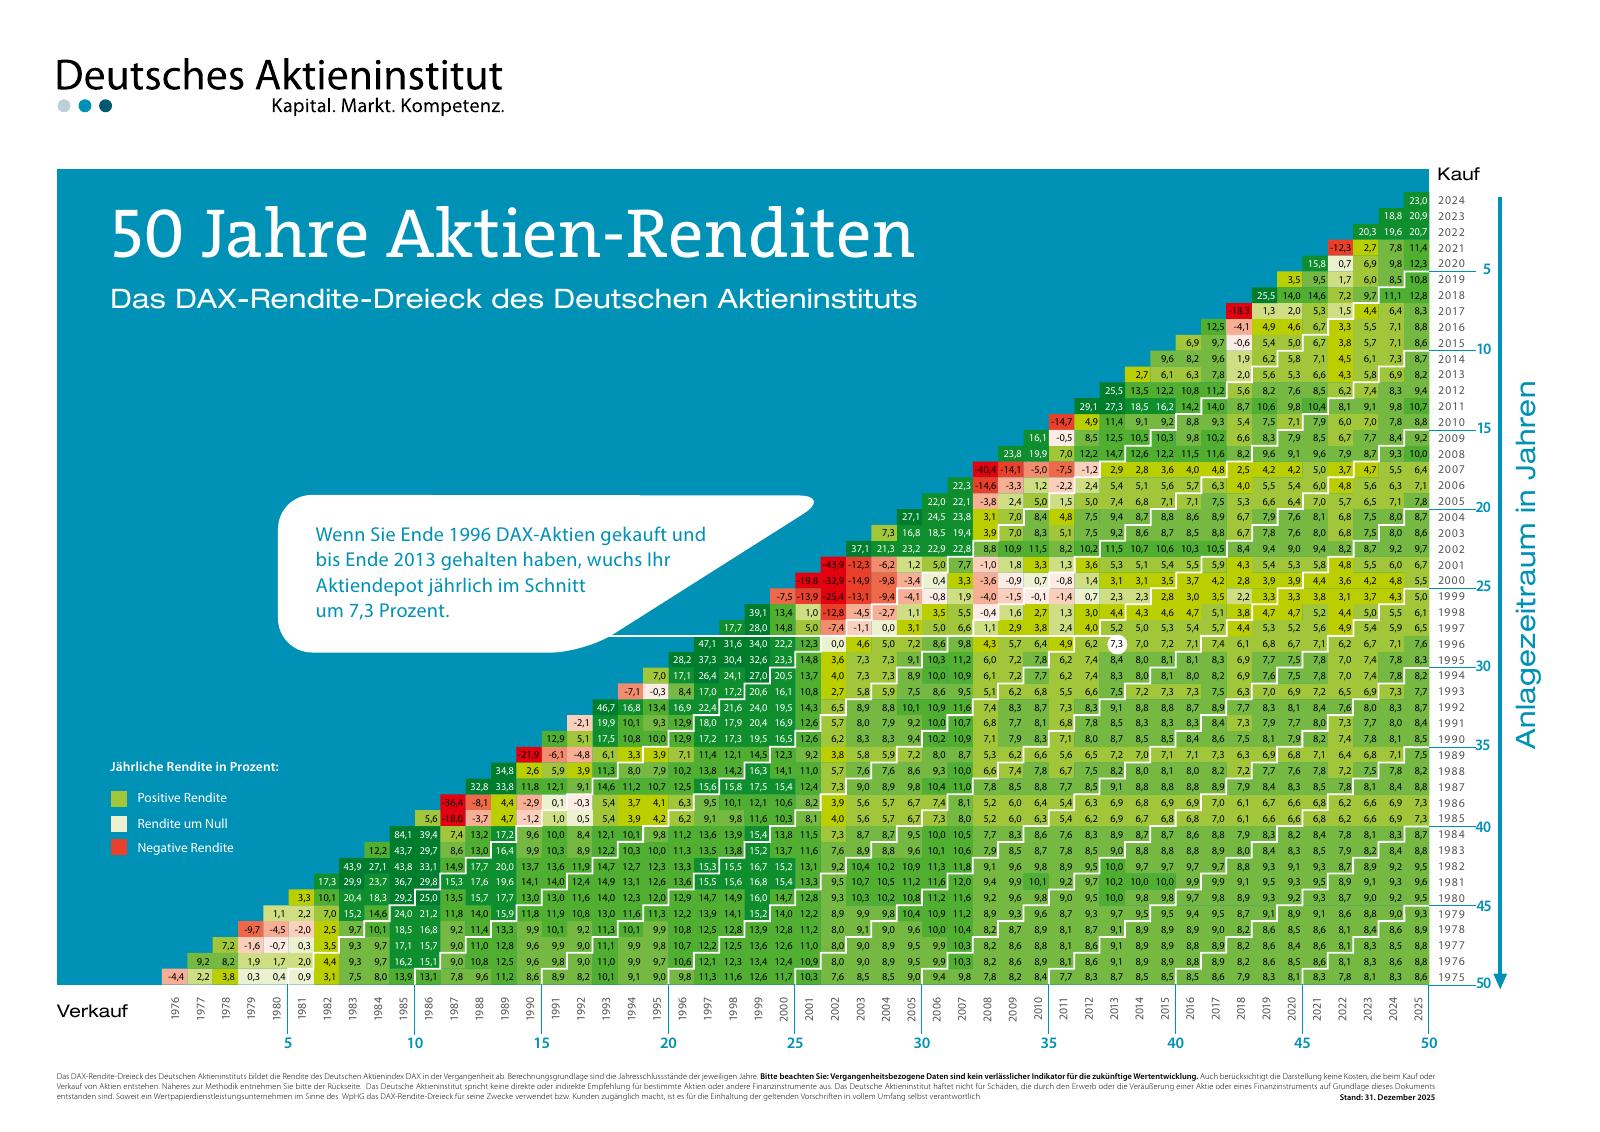
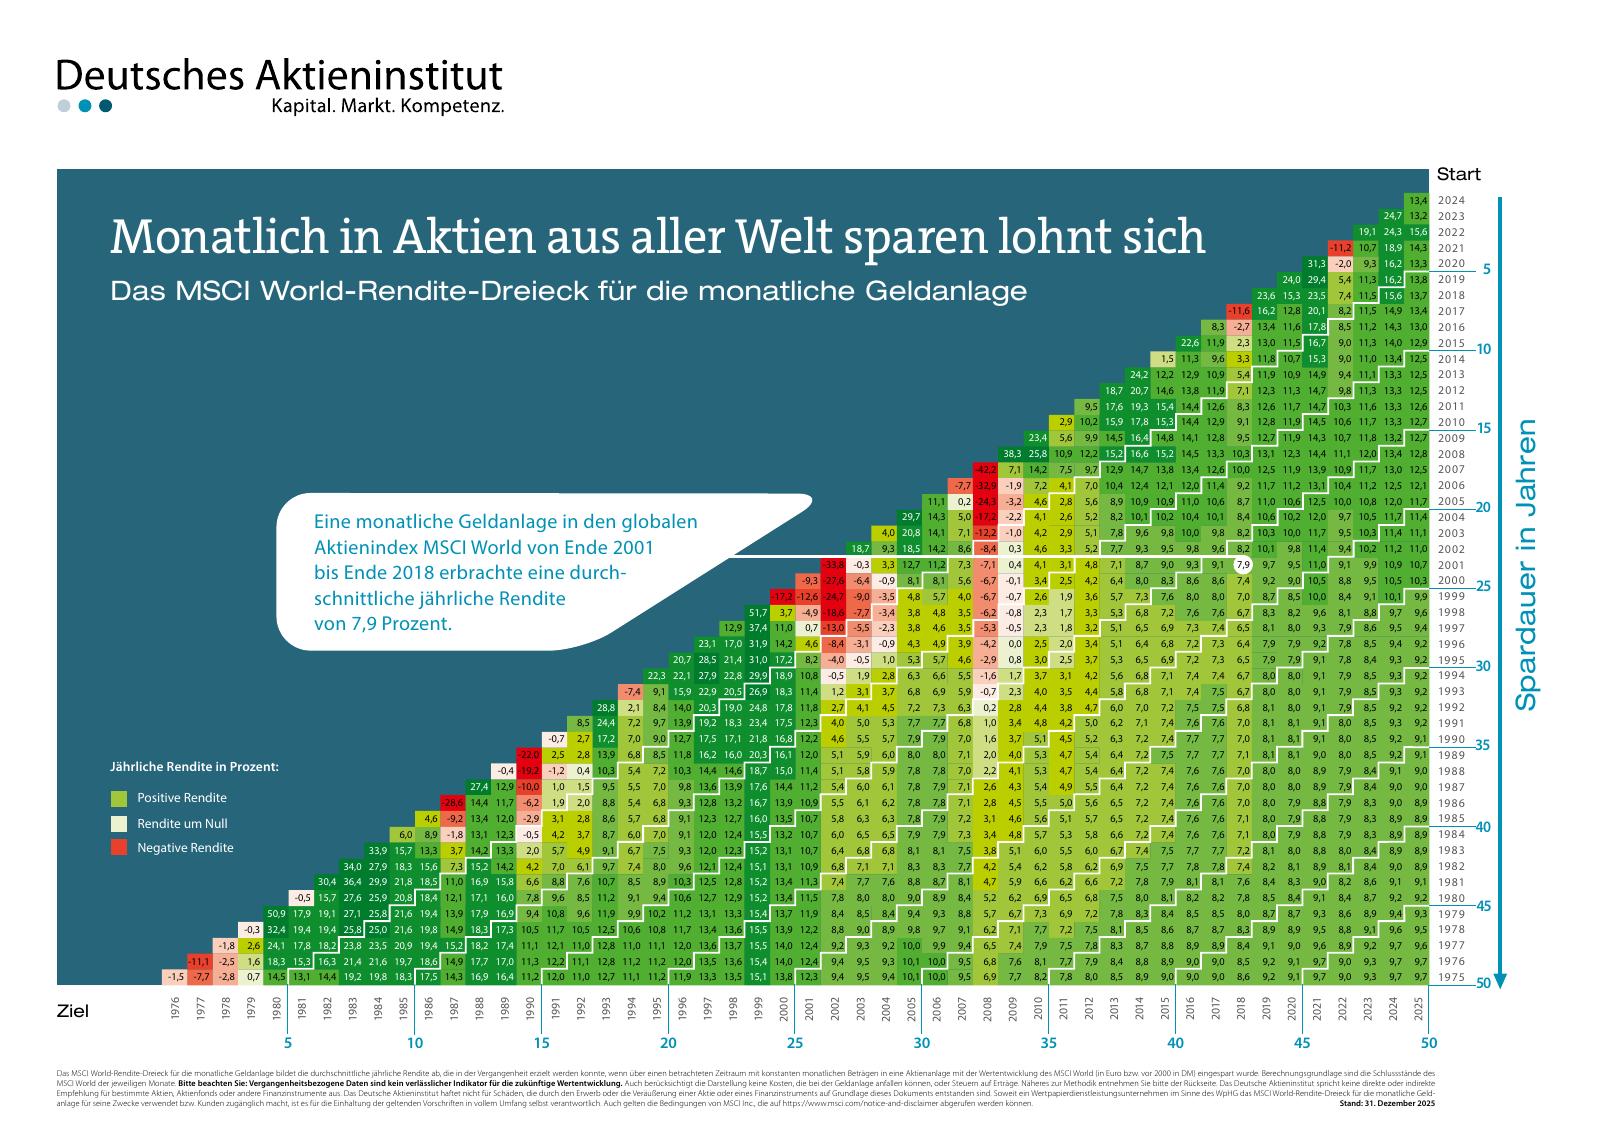
Renditedreiecke zeigen für viele Start- und Endzeitpunkte, welche durchschnittliche Jahresrendite historisch erzielt wurde. Sie machen gute und schlechte Börsenphasen sichtbar, ohne nur einen einzelnen Zeitraum herauszugreifen.

EinmalanlageWas wurde aus einem zu Beginn investierten Betrag?
DAX-Renditedreieck des Deutschen Aktieninstituts über 50 Jahre

Viele Einstiegsjahre, viele Anlagezeiträume

Die horizontale und vertikale Achse verbinden Kauf- und Verkaufsjahr. Je länger der betrachtete Zeitraum, desto stärker treten einzelne Krisenjahre in den Hintergrund. Das ist kein Renditeversprechen, sondern eine historische Perspektive.

DAX-Renditedreieck als PDF öffnen
Monatlicher SparplanWie wirkte regelmäßiges Investieren über unterschiedliche Laufzeiten?
MSCI-World-Renditedreieck des Deutschen Aktieninstituts für monatliche Sparpläne

Regelmäßig investieren glättet den Kaufpreis

Bei einem Sparplan wird in schwachen Phasen für denselben Betrag mehr und in starken Phasen weniger gekauft. Das MSCI-World-Renditedreieck des Deutschen Aktieninstituts zeigt die Ergebnisse monatlicher Anlagen über mehr als 50 Jahre.

MSCI-World-Sparplan-Renditedreieck als PDF öffnen

Risiko und Einordnung: Historische Darstellungen berücksichtigen je nach Quelle möglicherweise keine individuellen Kosten und Steuern. Frühere Wertentwicklungen erlauben keine verlässliche Aussage über zukünftige Ergebnisse; Kapitalverluste sind möglich. Ausführlichen Risiko- und Anlagehinweis lesen

Mehr als ein Jahrhundert Kapitalmarktgeschichte

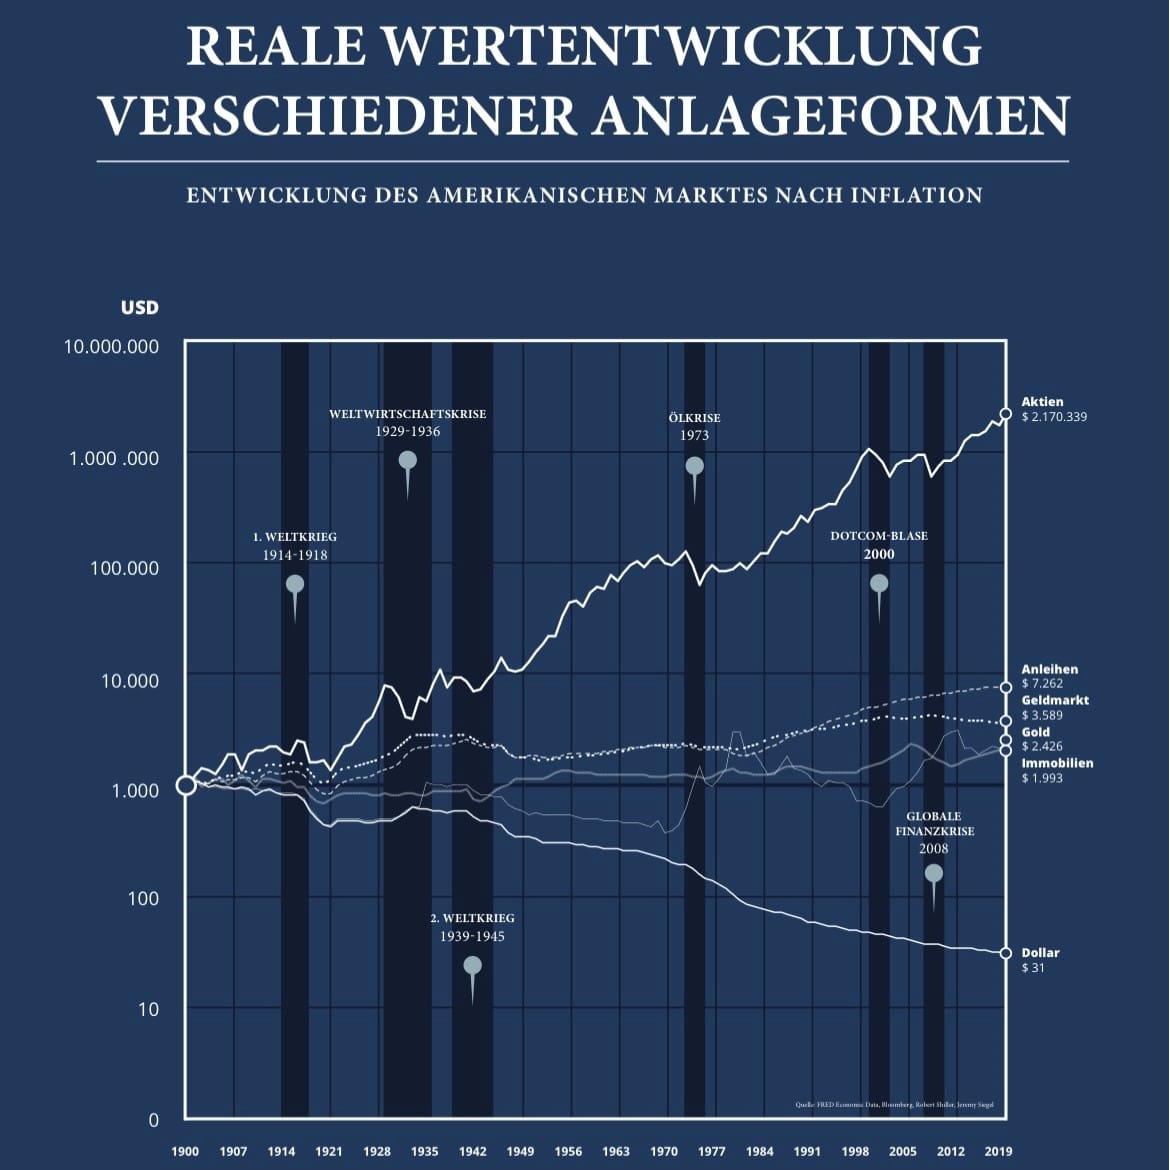
Aktienmärkte: Langfristiges Wachstum trotz Krisen

Die inflationsbereinigte Entwicklung des US-Markts seit 1900 zeigt erhebliche Krisen und zugleich langfristiges Wachstum. Entscheidend war nicht, jede Krise vorherzusehen, sondern Zeit, Streuung und Disziplin mitzubringen.

Langfristig denkenJahre und Jahrzehnte statt Börsentage Real rechnenKaufkraft zählt mehr als der Nominalwert Streuung nutzenDie Grafik zeigt die USA – unsere Strategie investiert global
Reale Wertentwicklung verschiedener Anlageformen am amerikanischen Markt von 1900 bis 2019
Reale Entwicklung am US-Markt, 1900–2019, logarithmische Skala. Quellen laut Originalgrafik: FRED Economic Data, Bloomberg, Robert Shiller und Jeremy Siegel. Vergangenheitswerte sind kein verlässlicher Indikator für die Zukunft.

Wissenschaft statt Bauchgefühl

Unsere Entscheidungen folgen Daten – nicht Schlagzeilen.

Kapitalmarktforschung liefert keine sichere Zukunft. Sie hilft aber, Entscheidungen sauberer zu treffen und typische Anlegerfehler zu vermeiden.

68 %

Statistisch spricht viel für den Soforteinstieg. Persönlich kann ein Aufbauplan besser passen.

In einer Vanguard-Auswertung globaler Aktienmarktdaten von 1976 bis 2022 schlug die sofortige Einmalanlage einen dreimonatigen, gestaffelten Einstieg in 68 Prozent der betrachteten Zeiträume.

Das ist eine wichtige Ausgangslage, aber keine Entscheidungsschablone. Beim Einstiegsmanagement wird der Sofortbetrag nach der vollständigen Zielaufteilung angelegt – einschließlich des regulären Anteils von iShares und ODDO. Der noch umzuschichtende Betrag liegt vorübergehend zusätzlich im ODDO-Geldmarktfonds.

6 Monate12 Monate18 Monate24 Monate
Beispiel: In 12 Monaten zum gewählten Modellportfolio

Ein Teil startet sofort. Der übrige Betrag wird in gleichen monatlichen Schritten nach der vereinbarten Zielgewichtung angelegt.

Die Balken zeigen beispielhaft den geplanten Übergang des aufzubauenden Anlagebetrags. Eine dauerhaft vereinbarte defensive Quote bleibt Teil des Zielportfolios; Wertschwankungen sind nicht abgebildet.

Der weitere Aufbau erfolgt über gleichbleibende monatliche Eurobeträge. ODDO wird dabei nur um den zusätzlich geparkten Betrag reduziert und bleibt anschließend mit seinem regulären Zielanteil im Portfolio bestehen. Kleine Rundungsreste werden beim abschließenden Rebalancing berücksichtigt. Steigende Märkte können bedeuten, dass spätere Tranchen teurer gekauft werden; deshalb bestimmen Sicherheitsbedürfnis, Anlagehorizont und Risikotragfähigkeit die passende Dauer.

Vanguard-Studie lesen
Kosten

ETFs bilden Märkte regelgebunden und meist kostengünstig ab. Aktive Fonds versuchen dagegen, durch Unternehmensanalyse, Bewertung und bewusste Abweichungen vom Index einen Mehrwert zu erzielen. Gute Geschichten allein reichen dafür nicht: Der Mehrwert muss nach Kosten bestehen und der Investmentprozess nachvollziehbar sein.

Breite BasisETFs und systematische Fonds

Niedrige Kosten, hohe Transparenz und eine verlässliche Abbildung ganzer Märkte oder Faktoren.

Gezielte ErgänzungAktive Fonds

Sinnvoll, wenn Manager, Prozess und Marktsegment einen plausiblen Vorteil bieten – etwa bei Small und Mid Caps, Value oder besonderen Risiken.

Die ESMA ermittelte für den Zeitraum 2020 bis 2024 bei den betrachteten EU-Aktienfonds durchschnittlich niedrigere Kosten und eine höhere Nettorendite für ETFs als für Nicht-ETF-Fonds. Das beweist nicht, dass jeder ETF jeden aktiven Fonds schlägt. Es zeigt aber, wie hoch die Hürde durch Kosten ist. Deshalb kombinieren wir kostengünstige Kernbausteine mit wenigen, bewusst ausgewählten aktiven Strategien.

ESMA-Marktbericht 2025 lesen

Risiko und Einordnung: Studienergebnisse beziehen sich auf historische bzw. simulierte Daten und auf die dort untersuchten Portfolios. Sie sind keine Garantie für zukünftige Ergebnisse und werden nicht ungeprüft auf ein individuelles Portfolio übertragen. Ausführlichen Risiko- und Anlagehinweis lesen

Umsetzung

Depot oder Versicherung?

Die Modellportfolios können über ein klassisches Wertpapierdepot oder eine fondsgebundene Versicherung umgesetzt werden. Die Robert Zapp GmbH ist als Versicherungsmakler nach § 34d GewO und als Finanzanlagenvermittler nach § 34f GewO registriert. Beratung und Vermittlung erfolgen jeweils durch die dafür berechtigten Personen.

Ein Depot ermöglicht den direkten Zugang zu den Anlagen. Beim Versicherungsmantel können sich je nach persönlicher Situation Vorteile bei Umschichtungen, Nachfolgeplanung und späterer Auszahlung ergeben. Kosten, Flexibilität und steuerliche Folgen gehören in denselben Vergleich.

Welcher Weg besser zu Ihren Zielen passt, klären wir ergebnisoffen im persönlichen Gespräch und anhand eines konkreten Vergleichs. Unsere Anbieterkennung und Erlaubnisse

01

Flexibel investierenEinmalbeitrag, laufende Anlage oder schrittweiser Einstieg.

02

Steueraufschub nutzenFondswechsel und Rebalancing lösen innerhalb des Vertrags grundsätzlich keine laufende Abgeltungsteuer beim Kunden aus. Die Besteuerung erfolgt regelmäßig erst bei einer Leistung oder Entnahme.

03

Auszahlung planenUnter den gesetzlichen Voraussetzungen können bei Kapitalauszahlung steuerliche Begünstigungen greifen. Bei fondsgebundenen Lebensversicherungen sind nach geltendem § 20 EStG zudem 15 Prozent des Unterschiedsbetrags steuerfrei, soweit dieser aus Investmenterträgen stammt.

04

Nachfolge gestaltenBezugsrechte und Auszahlungsoptionen lassen sich passend zur persönlichen Lebens- und Nachfolgeplanung festlegen.

Rechtsgrundlage: § 20 EStG

Kosten

Was kostet Ihre Geldanlage?

Die Gesamtkosten hängen vom gewählten Umsetzungsweg, den Fonds und dem individuellen Beratungsumfang ab. Noch nicht festgelegte Honorare zeigen wir hier bewusst nicht als Pauschalwert.

01

Fonds und ETFs

Laufende Produktkosten und mögliche Transaktionskosten werden anhand der konkreten Auswahl ausgewiesen.

02

Depot oder Versicherung

Vertrags-, Verwaltungs- und gegebenenfalls Abschlusskosten werden im direkten Vergleich berücksichtigt.

03

Beratung und Begleitung

Das passende Vergütungsmodell und die konkreten Beträge erhalten Sie transparent vor Ihrer Entscheidung.

Entscheidend ist nicht eine einzelne Kostenposition, sondern der vollständige Vergleich von Kosten, Flexibilität, Leistungen, steuerlichem Rahmen und persönlichem Nutzen.

Häufige Fragen

Die wichtigsten Begriffe kurz erklärt.

Was ist die ZAPP Investmentstrategie?+

Eine individuell abgestimmte Anlagestruktur aus globalen Aktien, stabilisierenden Anlagen und Sachwerten. Risikoprofil, Anlagehorizont und persönliche Ziele bestimmen die Gewichtung.

Warum setzt ZAPP auf globale Diversifikation?+

Weil Deutschland nur einen kleinen Teil des weltweiten Aktienmarkts ausmacht. Eine globale Verteilung reduziert die Abhängigkeit von einzelnen Ländern, Branchen und Unternehmen.

Was bedeutet Duration bei Anleihen?+

Die Duration beschreibt vereinfacht die Zinssensitivität. Je höher sie ist, desto stärker reagiert der Kurs einer Anleihe auf Veränderungen des Marktzinses.

Sind ETFs grundsätzlich besser als aktive Fonds?+

Nein. ETFs sind häufig kostengünstig und eignen sich gut als breite Basis. Aktive Fonds müssen ihren höheren Aufwand und ihre Kosten durch einen überzeugenden Prozess und einen Nutzen im jeweiligen Marktsegment rechtfertigen.

Wann ist ein Aufbauplan sinnvoll?+

Wenn eine sofortige Vollanlage zwar statistisch attraktiv erscheint, aber nicht zum Sicherheitsbedürfnis des Anlegers passt. Dann kann das Kapital über 6, 12, 18 oder 24 Monate schrittweise investiert werden.

Erfahrungen unserer Kunden

Vertrauen entsteht durch gute Begleitung.

Aktuelle Bewertungen, Erfahrungen und unsere Kompetenzen können Sie direkt bei ProvenExpert ansehen.

Die Bewertungen werden von ProvenExpert geladen. Zum Bewertungsprofil

Persönlich in Südbaden

Investmentberatung in Freiburg, Lörrach und Schopfheim

Die Robert Zapp GmbH begleitet Anleger in Südbaden bei der strukturierten Vermögensanlage und beim langfristigen Vermögensaufbau. Dabei verbinden wir Investmentberatung mit unserer Erfahrung als unabhängiger Versicherungsmakler und Finanzanlagenvermittler.

Ihr nächster Schritt

Lassen Sie uns über Ihre Ziele sprechen

Im persönlichen Gespräch klären wir, welche Anlagestrategie zu Ihnen passt – von der ersten Orientierung bis zur langfristigen Begleitung.

  1. Ziele verstehen
  2. Konzept vergleichen
  3. Strategie umsetzen
  4. Gemeinsam dranbleiben

Erstgespräch buchen

Wählen Sie direkt einen passenden Termin – persönlich, telefonisch oder online.

Termin auswählen

E-Mail schreiben

Erzählen Sie mir kurz, worum es Ihnen bei der Anlage geht. Wenn Sie möchten, nennen Sie auch Betrag, Sparrate und Anlagezeitraum. Die E-Mail enthält dafür eine kleine Vorlage.

E-Mail öffnen

WhatsApp

Sie möchten zunächst unkompliziert Kontakt aufnehmen? Schreiben Sie uns gerne kurz per WhatsApp.

WhatsApp öffnen
↑ Nach oben